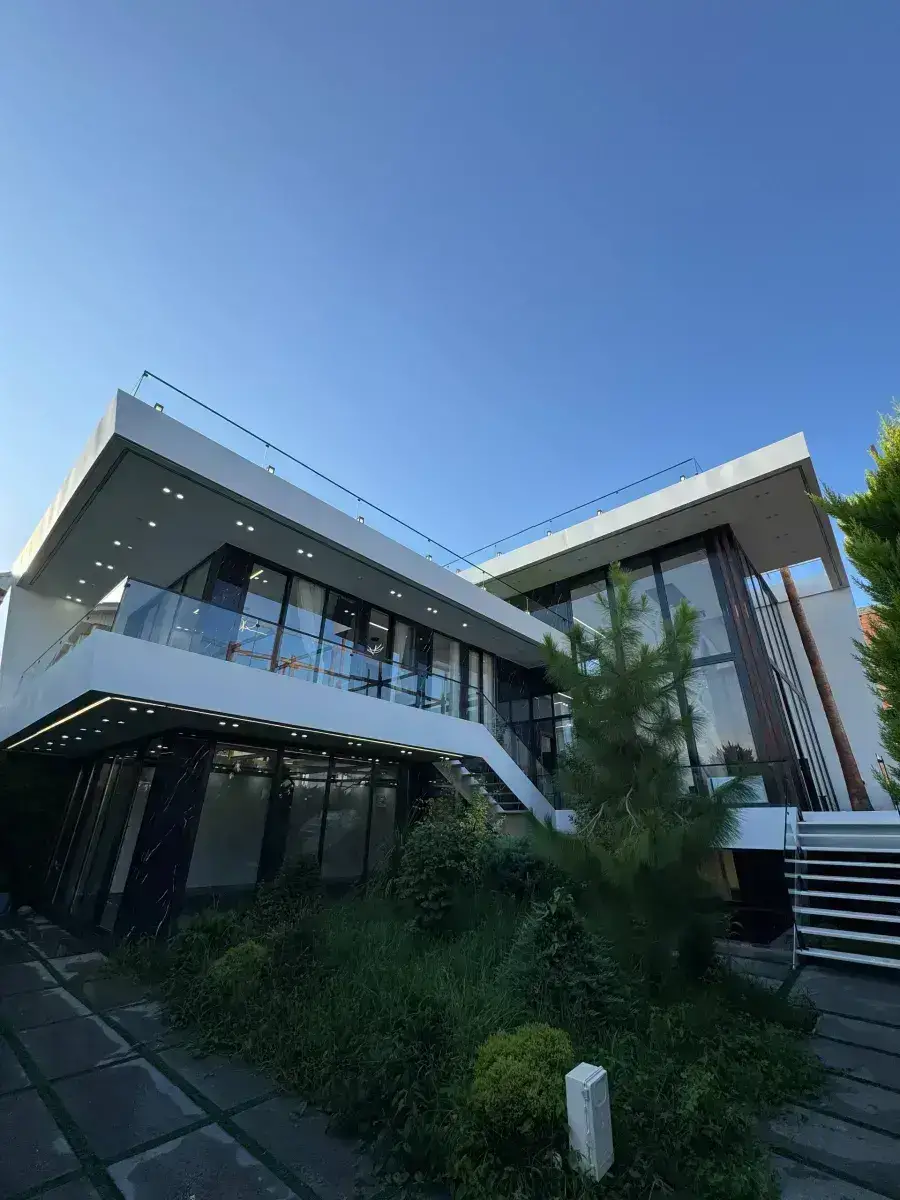

سرمایهگذاری در ملک یا طلا؟ مقایسهای بدون وعدهی بازدهی
ملک و طلا دو دارایی با رفتار کاملاً متفاوتاند، نه دو گزینهی رقیب برای یک هدف. تفاوتشان در حداقل سرمایه، نقدشوندگی، هزینهی نگهداری، امکان درآمد جاری و افق زمانی است. ما هیچ عدد بازدهی نمیدهیم؛ معیار تصمیم میدهیم.
فهرست مطالب
- ۱پاسخ کوتاه
- ۲چرا عدد بازدهی نمیدهیم
- ۳مقایسهی هشتمعیاره
- ۴سه تفاوت که معمولاً نادیده میمانند
- ۵سؤال درست این است
- ۶ریسک اصلی هرکدام فرق دارد
- ۷اگر ملک را انتخاب کردید
- ۸اگر بودجه به ملک نمیرسد
- ۹ترکیب، نه انتخاب
- ۱۰سه موقعیت، سه پاسخ متفاوت
- ۱۱چه چیزهایی بازده واقعی ملک را میخورند
- ۱۲جمعبندی
- ۱۳پرسشهای متداول
«پولم را ملک کنم یا طلا؟» یکی از پرتکرارترین سؤالهایی است که از ما پرسیده میشود — و معمولاً با انتظار یک پاسخ یککلمهای.
اما این سؤال، مثل «ماشین بخرم یا دوچرخه؟» است: پاسخ به این بستگی دارد که میخواهید کجا بروید.
پاسخ کوتاه
- ملک و طلا دو دارایی با رفتار متفاوتاند، نه دو گزینه برای یک هدف
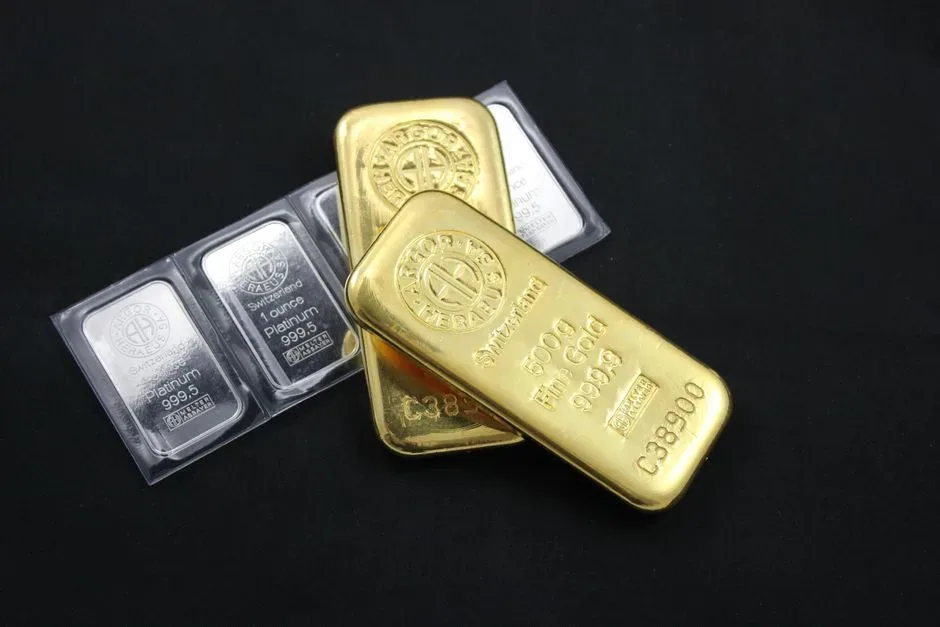
- طلا: ورود با سرمایهی کم، نقدشوندگی بالا، بدون درآمد جاری
- ملک: ورود با سرمایهی بزرگ، نقدشوندگی پایین، امکان درآمد اجاره و استفادهی شخصی
- ما هیچ عدد بازدهی نمیدهیم و هیچکس هم نباید بدهد
- معیار انتخاب: افق زمانی، نیاز به نقدینگی، و اینکه از دارایی استفاده هم میکنید یا نه
چرا عدد بازدهی نمیدهیم
در بسیاری از مقالهها میخوانید «طلا در فلان سال چند درصد رشد کرد» یا «ملک در فلان دوره چند برابر شد». این اعداد سه مشکل دارند:
- گذشته تضمین آینده نیست. هیچ بازدهی گذشتهای قول بازدهی آینده نمیدهد
- «ملک» یک دارایی واحد نیست. ویلای بدون سند در یک روستا و آپارتمان مرکز شهر، رفتار یکسانی ندارند
- هزینههای واقعی معمولاً از محاسبه حذف میشوند: مالیات، کمیسیون، نگهداری، ماههای خالیبودن
پس بهجای عدد، چیزی میدهیم که فرسوده نمیشود: چارچوب مقایسه.
مقایسهی هشتمعیاره
سه تفاوت که معمولاً نادیده میمانند
۱. ملک تقسیمپذیر نیست. اگر نیمی از سرمایهتان را لازم داشته باشید، نیم گرم طلا میفروشید — اما نیمی از ویلا را نمیتوانید بفروشید. این تفاوت در لحظهی نیاز به پول، تعیینکننده میشود.
۲. ملک هزینهی جاری دارد. طلا در گاوصندوق هزینهای تولید نمیکند؛ ویلا حتی وقتی خالی است هزینه میسازد — نگهداری ویلا و هزینههای پنهان.
۳. ملک قابل استفاده است. این تنها مزیتی است که طلا اصلاً ندارد. اگر خانوادهتان چند هفته در سال از ویلا استفاده میکند، بخشی از بازده شما «مصرف» است، نه «سود» — و این بخش را نباید در محاسبهی مالی نادیده گرفت.
سؤال درست این است
بهجای «کدام بهتر است؟»، این پنج سؤال را از خودتان بپرسید:
- افق زمانی من چقدر است؟ اگر ممکن است سال آینده به پول نیاز داشته باشید، ملک گزینهی مناسبی نیست
- چقدر سرمایه دارم؟ اگر بودجه به یک ملک سالم نمیرسد، خرید ملک مشکلدار بدترین تصمیم است
- آیا از این دارایی استفاده هم میکنم؟ اگر بله، مقایسهی صرفاً مالی گمراهکننده است
- آیا وقت و توان مدیریتش را دارم؟ ملک نگهداری میخواهد؛ طلا نه
- تحمل من در برابر ریسک حقوقی چقدر است؟ ریسک اصلی ملک در ایران، سند و مجوز است نه قیمت
ریسک اصلی هرکدام فرق دارد
این نکتهای است که بیشتر مقایسهها از قلم میاندازند:
- ریسک اصلی طلا قیمتی است: نوسان بازار، و خطر خرید نادرست یا نگهداری ناامن
- ریسک اصلی ملک حقوقی است: ملکی با سند مشکلدار میتواند عملاً غیرقابل فروش شود، هر چقدر هم بازار خوب باشد
به بیان دیگر، در طلا نگران قیمت هستید و در ملک نگران مالکیت. برای همین است که در خرید ملک، بررسی سند از تحلیل بازار مهمتر است — استعلام سند و مدارک لازم خرید.
اگر ملک را انتخاب کردید
همهی ملکها ارزششان را یکسان حفظ نمیکنند. عواملی که در بلندمدت تفاوت میسازند:
- سند تکبرگ با پایانکار
- دسترسی خوب در تمام فصلها
- موقعیت با تقاضای پایدار
- کیفیت ساخت و امکان نگهداری معقول
- متراژ متناسب با عرف منطقه — متراژ مناسب
تحلیل کامل در سرمایهگذاری در چمستان و عوامل مؤثر بر قیمت آمده است.

اگر بودجه به ملک نمیرسد
این حالت رایجی است و پاسخش «ملک مشکلدار بخرید» نیست. گزینههای واقعی را در سرمایهگذاری در ملک با پول کم آوردهایم — از زمین و خرید اقساطی تا صبر و پسانداز.
قاعدهای که همیشه برقرار است: ملکی که سندش قابل انتقال نیست، سرمایهگذاری نیست.
حالت سومی هم هست: کسانی که ملکی دارند و میخواهند آن را با ملکی در شهر دیگر عوض کنند، بدون اینکه از مرحلهی نقدکردن بگذرند — معاوضه ویلا با آپارتمان تهران.
ترکیب، نه انتخاب
در عمل، بیشتر خانوادهها هر دو را دارند و این معقول است. اما نسبت این دو باید با شرایط شما جور باشد، نه با توصیهی عمومی:
- هرچه احتمال نیاز به نقدینگی بیشتر باشد، سهم دارایی نقدشونده بیشتر
- هرچه افق زمانی بلندتر باشد، تحمل دارایی کندفروش بیشتر
- هرچه استفادهی شخصی واقعیتر باشد، ملک منطقیتر
یک هشدار لازم: ما مشاور مالی نیستیم و این متن توصیهی سرمایهگذاری نیست. آنچه میدهیم، تجربهی بازار ملک شمال است؛ برای تصمیم مالی، با کسی مشورت کنید که صلاحیتش را دارد.
سه موقعیت، سه پاسخ متفاوت
- خانوادهای که هر سال چند هفته شمال میرود. برای این خانواده، ویلا بخشی «مصرف» است و بخشی «دارایی». مقایسهی صرفاً مالی با طلا برایشان گمراهکننده است، چون هزینهی اقامت و اجارهای که دیگر نمیپردازند در محاسبه نمیآید.
- کسی که ممکن است سال آینده به بخشی از پولش نیاز داشته باشد. برای این فرد ملک گزینهی نامناسبی است، هر چقدر هم بازار جذاب باشد — چون فروش ویلا ماهها طول میکشد و فروش شتابزده معمولاً با تخفیف همراه است.
- کسی که افق دهساله دارد و از ملک استفاده نمیکند. اینجا سؤال واقعی «ملک یا طلا» نیست؛ «کدام ملک» است. ملکی با سند سالم و تقاضای پایدار، رفتار کاملاً متفاوتی از ملکی با سند مشکلدار دارد.
در هر سه حالت، آنچه تصمیم را عوض میکند وضعیت شماست، نه وضعیت بازار.
چه چیزهایی بازده واقعی ملک را میخورند
اگر میخواهید محاسبهی صادقانهای داشته باشید، این اقلام را از سمت درآمد کم کنید:
- مالیات نقلوانتقال و هزینههای ثبتی هنگام خرید و فروش
- کمیسیون مشاور املاک در هر دو سر معامله
- نگهداری سالانه، تعمیرات و در صورت داشتن، دستمزد سرایدار
- ماههایی که ملک خالی است و درآمدی ندارد
- استهلاک بنا در گذر زمان
- مالیات بر درآمد اجاره، اگر اجاره میدهید
بازدهای که این اقلام از آن کم نشده باشد، عدد واقعی نیست.
جمعبندی
«ملک یا طلا» رقابت نیست. طلا دارایی نقدشوندهی بدون دردسر است و ملک دارایی کندفروشِ قابل استفاده.
اگر ممکن است زود به پول نیاز داشته باشید، اگر بودجهتان به یک ملک سالم نمیرسد، یا اگر حوصلهی نگهداری ندارید — ملک انتخاب بدی است، هر چقدر هم بازار جذاب به نظر برسد.
و اگر ملک را انتخاب کردید، کل تفاوت بین سرمایهگذاری و دردسر، در سند است.
برای بررسی یک ملک مشخص پیش از تصمیم، درخواست مشاوره بدهید.
| معیار | طلا | ملک (ویلای شمال) |
|---|---|---|
| حداقل سرمایهی ورود | بسیار کم؛ از یک گرم | بسیار زیاد؛ کل قیمت ملک |
| نقدشوندگی | بالا؛ معمولاً در یک روز | پایین؛ فروش ویلا ماهها طول میکشد |
| هزینهی نگهداری | تقریباً صفر (بهجز نگهداری امن) | مستمر: تعمیر، باغبانی، سرایدار |
| درآمد جاری | ندارد | امکان اجاره دارد |
| استفادهی شخصی | ندارد | دارد — همین تفاوت بزرگی است |
| تقسیمپذیری | کامل؛ بخشی را میفروشید | ندارد؛ نصف ویلا فروختنی نیست |
| ریسک اصلی | نوسان قیمت، سرقت، خرید نادرست | ریسک حقوقی سند و مجوز |
| مالیات | در معاملات خرد معمولاً سادهتر | نقلوانتقال، درآمد اجاره، ارث |
پرسشهای متداول
ملک بهتر است یا طلا؟
هیچکدام مطلقاً بهتر نیست؛ رفتارشان متفاوت است. طلا نقدشونده و تقسیمپذیر است و هزینهی نگهداری ندارد اما درآمد جاری هم ندارد. ملک کندفروش و پرهزینه در نگهداری است اما امکان اجاره و استفادهی شخصی دارد. انتخاب به افق زمانی، میزان سرمایه و نیاز شما به نقدینگی بستگی دارد.
چرا در این مقاله عدد بازدهی نیامده؟
چون بازدهی گذشته تضمین آینده نیست، «ملک» یک دارایی واحد نیست و رفتار ملکهای مختلف یکسان نیست، و در بیشتر محاسبهها هزینههای واقعی مثل مالیات، کمیسیون، نگهداری و ماههای خالیبودن حذف میشوند.
مهمترین تفاوت عملی ملک و طلا چیست؟
تقسیمپذیری و هزینهی جاری. اگر نیمی از سرمایهتان را لازم داشته باشید، بخشی از طلا را میفروشید اما نیمی از ویلا را نمیتوانید. همچنین طلا در گاوصندوق هزینهای ندارد، در حالی که ویلا حتی خالی هم هزینه میسازد.
ریسک اصلی هرکدام چیست؟
ریسک اصلی طلا قیمتی است: نوسان بازار و خطر خرید نادرست یا نگهداری ناامن. ریسک اصلی ملک حقوقی است: ملکی با سند مشکلدار میتواند عملاً غیرقابل فروش شود، هر چقدر هم بازار خوب باشد.
اگر بودجهام به ملک نمیرسد چه کنم؟
پاسخ درست، خرید ملک مشکلدار نیست. گزینههای واقعی شامل زمین، خرید اقساطی با قرارداد محکم، ملک کوچکتر در منطقهی دورتر، یا صبر و پسانداز است. ملکی که سندش قابل انتقال نیست، سرمایهگذاری محسوب نمیشود.
چه نسبتی از دارایی را ملک کنیم؟
قاعدهی عمومی وجود ندارد. هرچه احتمال نیاز به نقدینگی بیشتر باشد سهم دارایی نقدشونده بیشتر، هرچه افق زمانی بلندتر باشد تحمل دارایی کندفروش بیشتر، و هرچه استفادهی شخصی واقعیتر باشد ملک منطقیتر. برای تصمیم مالی با فرد دارای صلاحیت مشورت کنید.